Domain feinanpassung.de kaufen?
Wir ziehen mit dem Projekt
feinanpassung.de um.
Sind Sie am Kauf der Domain
feinanpassung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feinanpassung.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **

Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
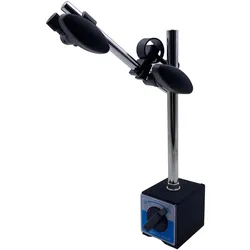
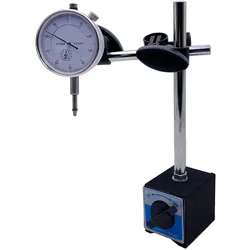
Messstativ mit Magnetfuß und Feinjustierung inkl. Messuhr 0 - 10<p>Dieses Set besteht aus einem Messstativ und einer dazu passenden analogen Messuhr. Bei diesem Messstativ lassen sich die Gelenke einzeln über Klemmschrauben fest und sicher spannen. Der Ausleger verfügt über eine Feinjustierung mittels Rändelschraube. Der Gelenkarm ist auf einem Magnetsockel mit eingeschliffenem Prisma befestigt. Zusätzlich ist der Sockel rückseitig geschliffen, sodass sich das Stativ auch liegend verwenden lässt. Am Ende des Gelenkarms befinden sich zwei zylindrische Aufnahmen. Durch einen Kippschalter lässt sich die Magnetisierung des Sockels aktivieren bzw. deaktivieren. Die analoge Messuhr weist einen Messbereich von 0 bis 10 mm bei einer Ablesegenauigkeit von 0,01 mm auf. Die Messuhr kann sowohl über den Einspannschaft mit einem Durchmesser von 8 mm als auch über eine zusätzliche Aufnahmebohrung an der Rückseite im Messstativ befestigt werden.</p>27,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Wand-Nachttische 2 STK. Schwarz 40x31x39,5 cm mit Metallgestell und Holzwerkstoffplatte für Stauraum Optimierung und WandmontageHEFZGDB Wand-Nachttische 2 STK. Schwarz 40x31x39,5 cm mit Metallgestell und Holzwerkstoffplatte für Stauraum Optimierung und Wandmontage. Platzsparende Wandmontage für mehr Bodenfläche und Ordnung im Raum. Robustes Holzwerkstoffmaterial mit glatter Oberfläche, beständig gegen Feuchtigkeit und Verformung. Stabiles Metallgestell für langlebige Haltbarkeit und zuverlässige Stabilität. Großer Stauraum für Bücher, Zeitschriften, Gläser und weitere persönliche Gegenstände. Stabile Oberplatte bietet sicheren Ablageplatz für Lampen, Wecker oder Dekoration. Farbe:Schwarz130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Wie wichtig ist die Feinabstimmung bei der Optimierung von Prozessen und Produkten? Welche Methoden und Techniken eignen sich für eine effektive Feinabstimmung?
Die Feinabstimmung ist entscheidend, um Prozesse und Produkte auf höchstem Niveau zu optimieren und die Effizienz zu steigern. Methoden wie Six Sigma, Lean Management und Kaizen sind effektive Ansätze, um eine präzise Feinabstimmung zu erreichen. Durch kontinuierliche Verbesserungsprozesse und regelmäßiges Feedback können Unternehmen ihre Prozesse und Produkte kontinuierlich optimieren. **
-
Welche Rolle spielt die Feinabstimmung in der Optimierung von Prozessen und Systemen? Warum ist die Feinabstimmung von Instrumenten bei der musikalischen Aufführung so wichtig?
Die Feinabstimmung spielt eine entscheidende Rolle bei der Optimierung von Prozessen und Systemen, da sie dazu beiträgt, Effizienz und Leistung zu maximieren. Durch die Feinabstimmung von Instrumenten bei musikalischen Aufführungen wird die Klangqualität verbessert und die Harmonie zwischen den Musikern erreicht. Eine präzise Feinabstimmung ist entscheidend, um ein perfektes Zusammenspiel und eine beeindruckende Darbietung zu gewährleisten. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **

Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Messstativ mit Magnetfuß und Feinjustierung<p>Bei diesem Messstativ lassen sich die Gelenke einzeln über Klemmschrauben fest und sicher spannen. Der Ausleger verfügt über eine Feinjustierung mittels Rändelschraube. Der Gelenkarm ist auf einem Magnetsockel mit eingeschliffenem Prisma befestigt. Zusätzlich ist der Sockel rückseitig geschliffen, sodass sich das Stativ auch liegend verwenden lässt. Am Ende des Gelenkarms befinden sich zwei zylindrische Aufnahmen. Durch einen Kippschalter lässt sich die Magnetisierung des Sockels aktivieren bzw. deaktivieren.</p>12,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Messstativ mit Magnetfuß und Feinjustierung inkl. Messuhr 0 - 10<p>Dieses Set besteht aus einem Messstativ und einer dazu passenden analogen Messuhr. Bei diesem Messstativ lassen sich die Gelenke einzeln über Klemmschrauben fest und sicher spannen. Der Ausleger verfügt über eine Feinjustierung mittels Rändelschraube. Der Gelenkarm ist auf einem Magnetsockel mit eingeschliffenem Prisma befestigt. Zusätzlich ist der Sockel rückseitig geschliffen, sodass sich das Stativ auch liegend verwenden lässt. Am Ende des Gelenkarms befinden sich zwei zylindrische Aufnahmen. Durch einen Kippschalter lässt sich die Magnetisierung des Sockels aktivieren bzw. deaktivieren. Die analoge Messuhr weist einen Messbereich von 0 bis 10 mm bei einer Ablesegenauigkeit von 0,01 mm auf. Die Messuhr kann sowohl über den Einspannschaft mit einem Durchmesser von 8 mm als auch über eine zusätzliche Aufnahmebohrung an der Rückseite im Messstativ befestigt werden.</p>27,00 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
HEFZGDB Wand-Nachttische 2 STK. Schwarz 40x31x39,5 cm mit Metallgestell und Holzwerkstoffplatte für Stauraum Optimierung und WandmontageHEFZGDB Wand-Nachttische 2 STK. Schwarz 40x31x39,5 cm mit Metallgestell und Holzwerkstoffplatte für Stauraum Optimierung und Wandmontage. Platzsparende Wandmontage für mehr Bodenfläche und Ordnung im Raum. Robustes Holzwerkstoffmaterial mit glatter Oberfläche, beständig gegen Feuchtigkeit und Verformung. Stabiles Metallgestell für langlebige Haltbarkeit und zuverlässige Stabilität. Großer Stauraum für Bücher, Zeitschriften, Gläser und weitere persönliche Gegenstände. Stabile Oberplatte bietet sicheren Ablageplatz für Lampen, Wecker oder Dekoration. Farbe:Schwarz130,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Wie wichtig ist die Feinabstimmung bei der Optimierung von Prozessen und Produkten? Welche Methoden und Techniken eignen sich für eine effektive Feinabstimmung?
Die Feinabstimmung ist entscheidend, um Prozesse und Produkte auf höchstem Niveau zu optimieren und die Effizienz zu steigern. Methoden wie Six Sigma, Lean Management und Kaizen sind effektive Ansätze, um eine präzise Feinabstimmung zu erreichen. Durch kontinuierliche Verbesserungsprozesse und regelmäßiges Feedback können Unternehmen ihre Prozesse und Produkte kontinuierlich optimieren. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielt die Feinabstimmung in der Optimierung von Prozessen und Systemen? Warum ist die Feinabstimmung von Instrumenten bei der musikalischen Aufführung so wichtig?
Die Feinabstimmung spielt eine entscheidende Rolle bei der Optimierung von Prozessen und Systemen, da sie dazu beiträgt, Effizienz und Leistung zu maximieren. Durch die Feinabstimmung von Instrumenten bei musikalischen Aufführungen wird die Klangqualität verbessert und die Harmonie zwischen den Musikern erreicht. Eine präzise Feinabstimmung ist entscheidend, um ein perfektes Zusammenspiel und eine beeindruckende Darbietung zu gewährleisten. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.